10月14日启动招股的瘦西湖文旅(06157.HK),正在迎来市场罕见的微型发行检验。本次招股10月20日截止,预计10月21日定价、10月22日公布配发结果、10月23日挂牌。全球发售4476万股H股,占发行完成后总股本的25%,其中香港公开发售仅447.6万股,折合4476手,采用机制B固定10%、不设回拨。招股价区间3.92港元至5.07港元,每手1000股,入场费5121.14港元,募资总额约1.75亿至2.27亿港元,绿鞋约0.34亿港元,由光大证券国际独家保荐。
4476手的公开发售盘子,是年内港股公开发行规模最小的一批。参照年内迷你盘新股动辄数百倍超购的惯性,瘦西湖的公开认购倍数大概率相当可观,但此类小盘发行的认购热度,历来与上市后的走势相关性有限,筹码稀缺营造的火爆,往往在挂牌瞬间完成兑现或反转。
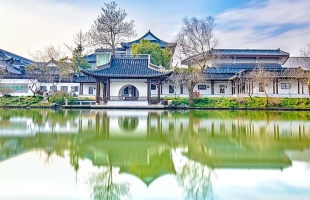
公司的护城河来自独家经营权。瘦西湖文旅是扬州蜀冈瘦西湖景区及古运河区域水上游船观光的独家运营商,拥有该景区20年独家经营权、至2035年到期,同时是扬州唯一的水上游船持牌运营商,游船为扬州水域内唯一指定交通方式。公司运营两百余艘各类船舶,开辟五条主要水上旅游路线,高峰期每日最大承载量超过3.5万人。按弗若斯特沙利文数据,2025年公司以船票销售额计位居江苏省水上游览服务市场第二,市场份额约18.5%。
财务数据勾勒出一门高毛利但见顶初现的生意。公司收入从2023年的约1.09亿元增至2025年的约1.41亿元,复合增速约13.8%;2025年利润约5199万元,同比增长21.2%,毛利率连续三年维持在50%以上、2025年攀升至58.2%,显著高于国内文旅景区30%至40%的行业平均水平。需要注意的是,2026年上半年收入约8322.7万元,同比下降1.56%,期内利润约3676.9万元,同比下降5.3%,收入与利润双双出现小幅收缩,水上游船观光业务占比超过83%的单一结构是硬币的两面。
募资用途透露了转型意图。约48.4%投向沉浸式文化旅游项目与夜间游览体验的开发,包括夜游瘦西湖及小秦淮河航线;30.8%用于水上观光船及相关设施升级,计划在古运河区域采购6艘全电动锂电池动力观光船替换老旧柴油船;其余用于新航线开辟、管理服务拓展与营运资金。夜演艺与电动船,一软一硬,是这门传统游船生意最大的想象空间。
风险面需要冷静评估。上半年业绩的边际走弱是否与天气、客流结构有关,需要更长时间序列验证;单一景区、单一区域的高度集中,使公司暴露在天气与宏观消费的直接冲击下;20年独家经营权2035年到期后的续约安排,是长线投资者必须追问的问题;机制B下国际配售占九成,机构对这门小众生意的定价态度,将直接决定最终定价落在区间的哪一端。
4476手的公开发售,231艘船的运营规模,瘦西湖文旅的资本故事浓缩了港股小盘国资股的全部典型性。10月23日的挂牌表现,将为同类排队的地方文旅资产提供一个直接的定价参照。