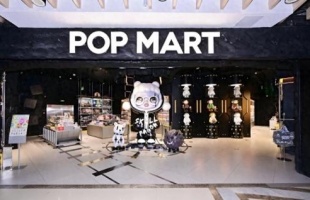
泡泡玛特(09992.HK)再度因知名投资者的公开表态受到关注。上海证券报10月22日刊发的报道提到,段永平于前一日表示计划继续买入,并谈及持仓比例安排。这类表态能够迅速吸引市场注意,但它首先是一项个人投资意向,不能直接视作已经完成的增持,更不能替代上市公司的经营数据。
同一报道显示,泡泡玛特在10月21日收报129.8港元,当日下跌4.84%。股价波动与买入意向同时出现,说明不同投资者对企业价值和买入时点可能存在分歧。公开表达看好,既不是价格承诺,也不能证明市场已经形成一致预期,后续仍须回到盈利和现金流判断。
已披露的半年业绩提供了一个更具体的研究起点。根据公司八月公布业绩时的报道,泡泡玛特上半年收入约人民币171.73亿元,同比增长23.8%;归属于股东的利润约50.38亿元,同比增长10.1%。收入和利润增长速度不同,值得结合费用、产品结构及渠道变化进一步分析。
这些是此前公布的半年数据,不能当作十月的新业绩,也不能直接外推全年表现。不过,它们提醒市场,收入增长并不自动带来同幅度的利润增长。对潮玩企业,研发设计、渠道拓展、市场推广和组织投入,都可能影响利润释放速度;某个季度的销售热度也未必代表全年经营的稳定程度。
海外业务同样需要分渠道理解。相关半年业绩报道显示,海外收入约49.72亿元,同比下降11.6%,而海外线下门店仍在拓展。新增网点与收入变化并非必然同向,门店爬坡、线上线下结构及不同市场需求,都可能影响结果。仅凭海外店数增加,就认定全球增长持续加速,依据并不充分。
真正需要检验的是品牌能否在不同市场形成重复购买。热门角色能够带来首次接触和社交传播,但持续需求还依赖设计更新、产品质量和消费者体验。海外扩张涉及更多本地运营工作,门店数量只是其中一项投入指标。衡量回报,还应观察成熟门店的销售、费用及库存周转。
IP组合的广度,则关系到收入对单一热门角色的依赖程度。某个角色迅速走红可以提升规模,却也可能使市场对后续新品提出更高要求。增加角色数量并不必然降低集中风险,关键在于多个产品系列能否持续贡献销售,以及新品投入能否获得回收。研究时应区分短期热度与长期品牌关系。
供给管理也会影响品牌价值。供货不足可能限制收入并刺激二级交易,供货过多则可能增加库存与折扣压力。二手价格受到稀缺性、交易情绪和流通量影响,既不能完全代表官方销售,也不能直接对应公司的盈利能力。对上市公司而言,更应关注正常渠道的销售、库存和消费者复购。
资本市场对成长公司的定价,还取决于预期与实际结果之间的距离。即使收入和利润继续增长,若此前股价已经包含更高增长假设,市场仍可能调整估值;反之,若经营改善超过既有预期,也可能形成新的支持。讨论股价时,应说明使用的业绩期间和估值假设,不能以某位投资者的成本代替价值测算。
知名投资者的资金期限、组合规模和承受波动的能力,也可能与普通市场参与者不同。即便公开了买入方向,外界通常仍无法完整了解其交易安排。对财经报道,更有意义的是把这类表态作为研究线索,继续核查企业公告和经营结果,而不是把个人判断包装为市场共同结论。
泡泡玛特下一阶段的核心观察,仍是IP更新、海外渠道效率与利润兑现。半年业绩提供了已有基础,后续经营披露将检验增长能否延续,公开表态则只是市场讨论的一部分。将这几个层次分开,才能更清楚地判断企业价值变化的来源,也能避免让人物话题盖过真正决定长期回报的商业问题。