热门认购与成功上市之间,未必画得上等号。原计划10月23日在港上市的瘦西湖文旅(06157.HK),在临近挂牌之际宣布延迟全球发售。根据10月25日IPO周报,其公开发售孖展认购倍数一度超过3064倍。如此高的杠杆认购热度,却未能令发行如期完成,构成近期香港IPO市场最有辨识度的事件之一。与此同时,香港主板在10月18日至24日一周没有新股正式挂牌,IPO市场的活跃程度与发行执行结果出现反差。此事值得讨论的,并非景区企业是否受到投资者追捧,而是新股认购热度究竟能解释多少发行价值。
从财务与产业逻辑看增长基础
在香港新股市场,孖展认购由券商融资及客户认购意愿共同驱动。对于预期配售稀缺、流通量相对有限的标的,高额杠杆申请可能放大名义认购金额。但孖展倍数不等于客户自有资金全部到位,也不能与最终获配股份比例等同。真正的发行安排还要综合考虑国际配售、定价、市场波动以及发行人对上市条件的判断。因此,即使一只新股在公开认购端引发强烈关注,也可能因整体市场或发行安排发生变化而延后上市。
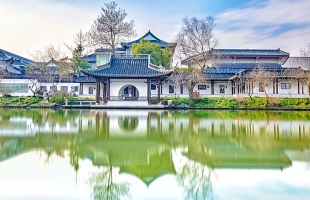
瘦西湖文旅的事件还可以从文旅企业估值逻辑解读。景区企业通常拥有较具辨识度的旅游资源和目的地品牌,但资源知名度与公司盈利增长并不是同一概念。门票收入受到客流、票价体系和接待能力制约,非门票消费、文化体验、综合服务与经营效率则影响单客收入和利润水平。旅游旺季形成的高客流,不一定能够等比例转化为全年稳定利润;固定设施维护和人员运营也会影响现金回报。因此,投资者对文旅IPO的研究,需要跳出景区人气,进一步拆解营收构成、费用率、客流季节性和资本支出。
资本市场如何重新定价
更深一层的启示在于发行窗口管理。10月22日恒生指数下跌3.03%,23日虽然反弹0.69%,一周累计仍下跌4.52%。在如此波动的市场环境中,发行人和承销团队需要面对上市定价与二级市场承接之间的平衡。对小市值企业而言,短线申购热度强烈,并不代表长期机构资金已经建立稳定持仓需求。上市后交易深度与股东结构的合理性,可能比单次超额认购更直接影响后续资本市场表现。
此次延迟还提示文旅企业需要建立更适合长期机构持有的价值表达。旅游资源的地域稀缺性可以构成竞争基础,但机构投资者通常仍要估算淡旺季收入结构、经营利润率、现金回收和未来资本支出。如果企业拥有稳定现金创造能力,可通过合理的股东回报政策凸显成熟业务属性;如果希望获得成长型估值,就需要展示非门票业务扩张、跨区域运营或管理输出的可复制性。不同模式对应不同资本需求和估值方法。对于中小规模IPO,上市前把经营模式、发行价格与股东预期讲清楚,可能比追求表面申购热度更加重要。
截至10月25日,公开信息显示瘦西湖文旅已决定延迟发售,不能将原定上市日写成已上市,也不能凭认购倍数推断未来发行结果。这宗案例为拟赴港企业提供了清晰启示:IPO既是一场融资交易,也是一项长周期资本市场工程。企业需要在发行前向投资者解释经营价值,发行时建立合理的价格与股东基础,上市后持续用业绩支持市场信任。高认购只能证明某个时点的市场兴趣,良好的盈利质量与发行安排,才有机会把兴趣沉淀为长期资本。