致同(香港)会计师事务所针对香港上市公司面对欺诈指控及停牌的研究报告显示,截至 2026年8月31日,涵盖主板及创业板的长期停牌香港上市公司总数增加19%至102 间,高于 2025年的86间及2024年的80间。在截至2026年8月31日的12个月内,有35 间长期停牌公司被除牌,而仅有21间成功复牌(相比2025年的29间除牌对31间复牌,以及2024年的39间除牌对43间复牌),标志着三年来除牌数目首次超过复牌数目。
创业板发行人面临的压力尤为沉重。 2026年有七间 GEM 公司停牌超出补救期,较2025 年及 2024年的单一个案显著上升,凸显较小型发行人在所需时限内满足复牌条件面临日益严峻的困难。主板上市公司的连续停牌补救期为18个月,而创业板上市公司的连续停牌补救期则为12个月。
由核数师触发的涉嫌欺诈个案由2025年的46%大幅上升至2026年的 66%,并占所有停牌个案的 70%(2025年为51%)。截至8月31日,2026年所有由核数师触发的个案均仍处于停牌状态。核数师关注事项的性质亦出现转变。夸大资产成为最常见的关注事项,占38%,其次是挪用资产(占19%)。这反映市场对资产估值及公司资源潜在挪用情况的审查有所加强。
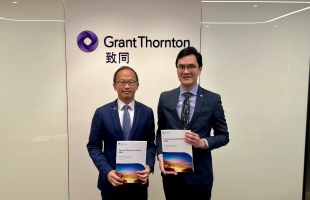
致同中国法证调查服务主管合伙人汤飈表示:部分上市公司的欺诈问题越趋严重,如伪造银行结单、上市资金非法流失等。对此,监管机构已全面收紧复牌要求,导致涉案企业进行合规整改所需的时间成本大幅增加。在长停牌数目上升、除牌比例提高,以及所有由核数师触发的个案至今仍深陷停牌僵局的背景下,整改环境正变得更具挑战性。市场审查焦点已明确由盈利表现转向资产真实性。当近六成核数师关注涉及资产夸大或挪用时,这已不再是单纯的会计争议,而是关乎申报资产是否真实存在的根本存亡问题。
董事变动仍然频繁。在核数师触发后六个月内,仅46%公司记录为无董事变动,同时涉及执行董事及独立非执行董事变动的个案上升至18%。触发后更换核数师的比例由 2025 年的 17%回升至2026年的44%。中国内地仍是大多数受挑战公司的主要营运基地。
致同香港法证调查服务合伙人林肇基表示:在公司停牌后更换董事或核数师,并不能解决根本性的审计警号。鉴于大部分停牌公司在中国内地营运,要解决跨境审计问题,需要董事会保持稳定、进行真实的实地资产核查,以及实施全面的管治重组,以重建监管信任。
由股东及管理层触发的停牌个案由2025年的15%上升至2026 年的17%,而涉及监管机构及执法部门的个案则大幅下降21个百分点至13%。2026年由监管机构及执法部门触发的个案全数停牌,而 2025 年的相关个案,有 50%停牌长达 12至18个月,另有33%已被除牌。证监会运用第8(1)条停牌权力的情况有所增加,在2026 年首十个月有三间公司根据该条文被停牌,而2025年全年则为一间。第8(1)条赋权证监会在认为存在虚假或误导性资料、市场失序,或为保障投资者而有需要时,直接指令股份停牌。
监管行动亦明显转向更高透明度的纪律处分。针对上市公司的公开声明比例由2024年的 36%上升至2025年的65%,而私人声明则下降17个百分点至2025年的25%。
汤飈总结:引用第 8(1)条停牌及发表公开声明个案增加,反映监管机构已明确转向实时干预及加强市场阻吓力。交易复牌已不再是流于形式的文书工作。随着除牌个案上升及资产审查收紧,企业若想在停牌泥潭中生还,必须及早进行法证调查,并全面重组企业管治,以重建市场信誉。