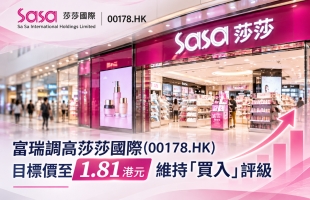
富瑞发表最新研报指出,莎莎国际(00178.HK)2027财年上半财年业绩胜预期,纯利表现较早前发出的盈喜公告高出13%。基于业绩及销售势头理想,该行决定上调其2027至2029财年盈利预测29%至34%,并将目标价由1.4港元调高29%至1.81港元,重申「买入」评级,继续视其为香港零售板块首选。
期内,集团宣派中期息每股0.04港元,按年激增248%,派息比率维持在72.7%的高水平;截至期末,公司手头净现金达4.56亿港元,财务基础稳固。
富瑞分析指,受惠于人民币汇率走强刺激访港内地旅客消费,配合管理层积极透过社交平台进行产品推广,成功将内地客转化率由5%倍增至10%。该行预期,由于去年12月比较基数偏低,集团第四季整体销售将延续强劲增长步伐。