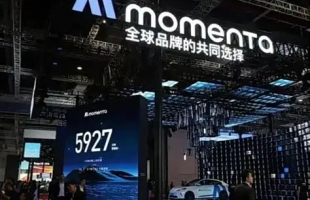
MOMENTA-W(06880.HK)9月18日盘中涨幅一度超过13%,最终收于191.30港元,单日成交额显著放大,总市值站上450亿港元。市场资金的重新定价背后,是智驾行业正从功能竞争进入范式竞争的关键拐点,而Momenta以R7世界模型为底座构建的物理AI平台,正在成为这场变革中最值得关注的样本。
从项目制到平台化,软件复利开始显现
传统智驾供应商的商业模式存在一个根本性矛盾,即每承接一个车企、一个车型、一个芯片平台,都需要投入大量工程适配人力,边际成本随项目数量递增,规模效应难以体现。这也是过去几年智驾赛道虽然热闹,但鲜有企业能够实现盈利的重要原因。
Momenta的财报数据正在打破这一困局。2026年上半年,公司实现营收16.02亿元,同比增长75.9%;剔除股份支付等影响后,经调整净亏损仅1409.7万元,同比收窄96.6%,已经接近盈亏平衡。更值得关注的是成本结构的变化,2023年至2025年,公司营业收入从7.43亿元跃升至24.13亿元,累计增长超过两倍;但同期营业成本仅从6.13亿元小幅增至6.86亿元,涨幅仅11.9%。员工成本占收入比重从57.8%骤降至20.5%。
收入扩张逾三倍、交付侧人力投入近乎停滞,这一剪刀差清晰表明软件产品的边际交付成本正在快速衰减。单车型开发投入已从过去约400名工程师耗时两年,缩短到数十人、约三个月。这种效率提升的背后,是R7世界模型作为统一底座带来的平台化效应。当算法能力可以在不同车型、芯片和场景间复用时,新增OEM和新增场景更多体现为适配成本,而非重做一套系统。
65%份额背后的差异化卡位
在中国第三方城市NOA供应商市场中,Momenta以约65%的销量份额稳居第一,这一数据来自CIC灼识咨询按2025年3月至2026年2月销量的统计口径。但需要厘清的是,若将华为纳入第三方供应商统计,按2026年1-6月累计上险量计算,华为以17.9%的份额排名第一,Momenta以11.8%排名第二。
两种口径的差异恰恰揭示了竞争格局的复杂性。在不含华为的独立第三方口径下,Momenta是绝对龙头;在包含华为的广义第三方口径下,华为凭借五界生态快速扩张,但份额较上年同期已下降10.1个百分点;自研阵营合计占据约48.6%的市场份额。
Momenta的独特优势在于,它已成为跨日、欧、韩、美主流车企的最大公约数,覆盖全球前十大整车厂中的9家,包括奔驰、宝马、奥迪、丰田、通用、上汽、比亚迪等超24家车企。这种全球化客户结构,使其在华为主要深耕国内市场的背景下,形成了差异化的竞争壁垒。当国内智驾市场陷入价格战泥潭时,Momenta已经通过海外高端车企的背书,建立起更高的品牌溢价和技术信任度。
L2反哺L4,飞轮机制进入验证期
Momenta自成立之初就选择了两条腿走路战略,一条腿是量产辅助驾驶L2+,另一条腿是完全无人驾驶L4。截至2026年9月最新披露,搭载Momenta系统的量产车辆已突破120万台,累计行驶里程突破150亿公里,提炼超1亿条黄金数据片段。相比之下,纯L4玩家的测试车队规模通常仅为数百至数千台,数据积累量级存在数量级差异。
R7世界模型的技术架构分为三层,预训练层通过海量真实驾驶数据压缩物理规律与常识;仿真层在虚拟环境中闭环推演长尾场景;强化学习层通过自我对弈机制在虚拟训练场中自主探索应对极端场景。实测数据显示,R7在灵活变道场景下的通行效率较上一代提升5至25倍,加塞、借道等高风险场景的安全性能提升3至5倍。
更重要的是,R7可以沿用R6的传感器和芯片配置,主要通过软件和算法升级提升能力,不需要车企增加额外的硬件成本。2026年下半年,包括大众、凯迪拉克、奔驰GLC/GLE、宝马新世代iX3等多款车型将陆续搭载R7,其中凯迪拉克XT5 PHEV已于9月7日上市,成为首批搭载车型。
Scalable Robo,第二增长曲线的想象空间
如果说量产智驾是Momenta的基本盘,那么Scalable Robo规模化无人业务则是其估值弹性的核心来源。该战略以同一套R7大模型底座,同时支撑乘用车、Robovan、Robotaxi与Robotruck四类场景的规模化落地。
Robotaxi方面,Momenta计划于2026年第四季度投放首款量产车型,年底前在国内外部署数百台,并在超过10个城市取得牌照。目前已与Uber、Grab、享道出行、阿联酋Lumo达成战略合作,形成欧美、中国、中东、东南亚四维布局。2026年7月,Momenta获得德国联邦机动车运输管理局颁发的L4级自动驾驶测试许可,成为中国首家获此资质的企业。
Robovan方面,业务已落地苏州相城,合作方覆盖邮政、京东、顺丰、三通一达等主流快递公司,实现全天候无人化运输。Momenta率先将无图方案引入Robovan行业,大幅提升了开城速度和车辆部署效率。
灼识咨询预计,全球Robotaxi市场将从2025年的约1亿美元扩张至2030年的818亿美元,中国市场达381亿美元。若Momenta能够将量产端积累的成本优势复制到L4运营,其单位经济模型将显著优于纯L4玩家。
物理AI平台的三重考验
Momenta的故事足够性感,但资本市场永远在为未来定价。从项目制供应商到物理AI平台的跨越,Momenta还需要通过三重考验。
第一重考验是技术路线的收敛风险。世界模型目前仍处于早期阶段,不同技术路线之间的竞争远未结束。端到端、占用网络、BEV+Transformer等方案各有拥趸,R7世界模型能否在更广泛的场景和更长周期内保持领先,仍需时间验证。
第二重考验是车企自研的长期变量。虽然当前车企智驾自研40%加外采60%的格局正在形成,但这个比例并非固定不变。特斯拉、蔚来、小米、理想等头部车企的自研能力持续进化,如果部分车企重新加强自研,或者压低软件授权价格,Momenta的议价能力会受到考验。财报电话会上,管理层表示未来单车软件许可均价可能有所调整,但不会无底线降价,这本身就暗示了价格压力的存在。
第三重考验是L3/L4商业化的政策约束。责任认定、保险机制、城市牌照、安全监管等因素都会影响落地速度。欧洲城市NOA预计2027年才进一步开放,海外扩张节奏存在不确定性。Robotaxi的单位经济模型能否跑通,不仅取决于技术成熟度,更取决于监管环境的演进速度。
结语
当智驾行业从功能竞争进入范式竞争,谁能够率先跑通数据、算力、模型、业务的正向增长飞轮,谁就能在这场马拉松中占据先机。Momenta以R7世界模型为统一底座,通过L2量产数据反哺L4能力,构建跨车型、跨OEM、跨场景复用的物理AI平台,这一逻辑在财务数据、市场份额和技术进展上均得到了初步验证。
但真正决定Momenta能否从智驾软件商重估为物理AI平台的,不是今天的股价涨幅,而是接下来几个关键观察窗口的兑现情况。R7在2026年下半年的实际装车车型数量、新增OEM定点进展、L3量产落地节奏,以及Robotaxi和Robovan是否形成可量化的运营收入,这四个指标将给出最终答案。
资本市场永远在为未来定价,但未来需要用业绩来兑现。对于Momenta而言,真正的考验才刚刚开始。