优地机器人(03231.HK)近日交出登陆港交所后的首份中期成绩单。财报显示,公司2026年上半年实现营业收入1.54亿元,同比增长12.4%,其中清洁机器人业务收入同比暴增184.2%,RaaS机器人即服务业务同比增长35.6%,成为整份财报中最亮眼的两条增长曲线。
作为全场景商用服务机器人第一股,优地机器人此份中报的市场意义在于,在AI机器人概念股普遍停留在讲故事阶段的当下,公司用一份收入结构持续优化、多场景落地加速的财报,初步验证了硬件加软件加服务一体化商业模式的可行性。当然,净亏损同比扩大81%至7996万元的事实也提醒市场,优地的盈利拐点仍未到来,商业化验证远未到盖棺定论之时。
一、收入结构剧变,清洁机器人接棒配送成为第一增长引
复盘优地机器人的业务演进路径,其增长动能的切换脉络在中报中体现得淋漓尽致。曾几何时,酒店配送机器人是优地的基本盘。但2026年上半年,清洁机器人业务以184.2%的同比增速后来居上,成为拉动营收增长的核心力量。这一爆发并非偶然,而是公司多年技术复用与场景卡位的必然结果。
从落地案例看,公司清洁机器人优小姑系列的户外型号C50成功中标新一线城市地铁站清洁服务项目,标志着其室内外一体化解决方案正式通过大型公共交通枢纽的场景验证。要知道,地铁清洁场景对机器人的续航能力、户外环境适应性、多机协同调度均提出极高要求,能够中标此类项目,本身就是对产品力的背书。此外,无人零售系列优小蜂亦实现58.9%的增长,高附加值的H8型号有效拉高了整体平均售价。
从行业层面看,这一增长踩准了赛道轮动的节奏。弗若斯特沙利文数据显示,国内商用服务机器人渗透率目前仅2.9%,2025至2030年行业复合增速预计达25.9%。按2025年收入计,优地机器人已是中国第三大商用服务机器人供应商,市场份额8.9%,同时位列商用配送机器人第三,份额9.8%,商用清洁机器人第四,份额8.8%。在渗透率低、增速快、格局尚未固化的蓝海市场中,头部玩家的卡位优势正在转化为收入端的持续兑现。
但需要客观指出的是,增长的量与质之间仍存在落差。上半年公司毛利率为11.1%,同比下降5.1个百分点,毛利额同比下滑23%,反映出硬件价格竞争的压力以及产品结构变化带来的短期阵痛。整机销售毛利率仅8.3%,在行业内卷加剧的背景下,纯硬件业务的盈利空间正在被持续压缩,这也恰恰解释了公司为何将战略重心押注于服务化转型。
二、RaaS模式跑通,从卖机器到卖服务的商业模式跃
如果说清洁机器人的高增长是量的故事,那么RaaS业务的持续放量,才是优地机器人估值逻辑中质的变化。
所谓RaaS,即机器人即服务,客户无需一次性购买设备,而是按使用量付费,清洁场景按工时计费,配送场景按订单计费。这一模式的价值在于双向重构。对客户而言,将机器人的资本性开支转化为运营性支出,大幅降低了尝鲜门槛。对优地而言,则跳出了一次性硬件交付的收入模式,获得可持续的经常性现金流。
数据层面的验证颇具说服力。公司RaaS业务收入从2023年的930万元增长至2025年的4990万元,两年间增长4.3倍。更关键的是,该业务毛利率从负122.2%大幅修复至5.1%,从深度亏损到转正,意味着RaaS已经跨过了规模经济的盈亏平衡点,商业模型本身是成立的。2026年上半年,RaaS收入达2650万元,同比增长35.6%,占总营收比重提升至17.2%,经常性收入的存在,让公司的现金流质量与收入的可预测性显著优于纯硬件同行。
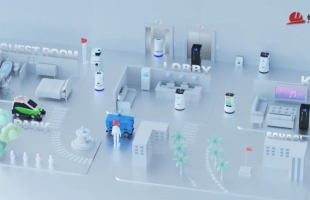
支撑这一模式落地的,是公司云边协同的技术架构。边缘端负责机器人实时导航与环境感知,保障现场作业稳定。云端负责多机集群调度、远程运维与数据迭代,支撑大规模机器人同步开展服务。多场景运营沉淀的运行数据持续反哺算法升级,形成数据与产品互相增益的正向循环,这也是RaaS模式能够持续降本增效的技术底座。
三、亏损扩大与研发加码,一场以长期壁垒换短期利润的战略豪赌
尽管收入端的答卷足够亮眼,但利润端的表现依然给市场泼了一盆冷水。上半年公司净亏损7996万元,同比扩大81%,主要源于研发开支的大幅增加以及上市相关一次性费用。
其中研发开支5110万元,同比增长38%,重点投向VLM云视觉语言模型、具身智能应用与算力建设。在AI技术迭代速度决定生死的机器人赛道,这笔投入并非可有可无的选项,而是维持竞争力的刚性支出。清洁与配送机器人的底层感知与运动控制技术高度同源,跨场景复用的能力使优地从酒店延伸至地铁站、医院等多元场景,边际扩张成本远低于单一场景玩家,这背后正是持续研发投入的成果。
风险层面同样需要正视。公司前五大客户收入占比高达83.2%,对头部客户依赖度较高。应收账款周转天数拉长至181天,回款压力有所显现。硬件价格战对毛利率的侵蚀短期内难以缓解,海外市场拓展亦存在不确定性。这些因素共同决定了,优地的盈利之路仍是一场持久战。
结语
优地机器人的首份中报,展现了一家商用服务机器人公司从硬件制造商向AI服务运营商蜕变的清晰路径。清洁机器人184.2%的现象级增长验证了场景卡位的成功,RaaS模式的盈利修复则验证了商业模式的成立,二者共同构筑了公司区别于纯概念型机器人标的的基本面底色。
但净亏损的扩大、毛利率的承压与客户集中度的隐忧,也如实勾勒出一家成长期公司的真实处境。接下来的关键观察点在于三个维度,RaaS收入占比能否持续提升并带动整体毛利率修复,清洁机器人能否在地铁等标杆项目的示范效应下加速放量,以及日韩海外市场能否成功复制国内模式,打开第二增长曲线。
在渗透率不足3%、年复合增速超过25%的行业蓝海中,优地机器人已经拿到了一张头部玩家的船票。至于这艘船最终能驶多远,答案将写在下一份财报里。