Rocket Lab(RKLB.US)第三季度业绩创下多项纪录,订单增长和收购Iridium成为公司战略转型的两条主线。公司11月9日公布,第三季度收入达到2.68亿美元,同比增长73%;期末积压订单约35.7亿美元,较第二季度末增长52%;经营现金流首次实现GAAP口径正值,达到720万美元。单季新签发射服务合同接近10亿美元,空间系统业务新签合同约4.70亿美元。订单快速增长说明客户对小型运载火箭、卫星平台和航天零部件的需求正在扩大,但积压订单需要通过后续发射、卫星交付和客户验收逐步转化为收入。
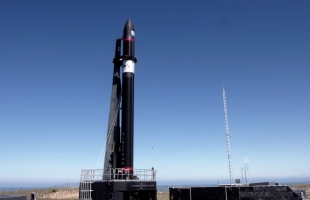
公司现有业务由Electron和HASTE发射服务、卫星平台、航天器部件和系统解决方案组成。第三季度Rocket Lab总发射积压订单达到117次,创历史新高;公司还为Neutron中型运载火箭取得超过5.15亿美元发射合同,形成16次任务的待执行订单,部分合同的基础发射价格提高至7,000万美元。Neutron首飞时间目前设定为不早于2027年,首飞前已有订单可以提高商业可见度,但不能消除新火箭研发和首飞风险。运载火箭研发需要经过发动机测试、结构验证、地面系统建设和飞行测试,任何技术问题都可能推迟收入兑现。
收购Iridium是Rocket Lab扩大业务边界的重要一步。双方此前公布的交易安排显示,Iridium股东每股将获得27美元现金,以及按约定区间计算的Rocket Lab股票;交易对Iridium的名义每股价值为54美元,对应企业价值约80亿美元。交易预计于2027年年中完成,仍需满足惯常交割条件和监管批准。收购完成后,Rocket Lab将从发射和卫星制造延伸至全球卫星通信运营,获得长期服务收入来源,并有机会把发射、卫星平台、地面系统和通信服务整合为更完整的太空基础设施方案。
并购也带来融资和整合压力。Rocket Lab第三季度披露,Iridium交易所需资金已通过完成ATM股权发行安排落实,并获得Iridium贷款方同意在交易后维持其信贷安排,Iridium股东亦已给予压倒性支持。但交易规模较大,现金与股份对价会影响公司未来资本结构和股东权益,整合后还需要协调卫星网络运营、政府客户、通信频谱、地面站和发射服务之间的组织关系。航天制造与通信运营的业务周期不同,前者项目交付波动较大,后者需要持续维护网络并承担资本开支,能否形成稳定协同取决于管理团队的执行能力。
Rocket Lab第四季度收入指引为2.70亿至2.90亿美元,GAAP毛利率预计为34%至36%,调整后EBITDA仍预计录得1,400万至2,000万美元亏损。公司收入和订单增长很快,但仍需要持续投入Neutron研发、生产设施和卫星系统项目。投资者应区分现有Electron业务的交付能力、Neutron未来商业化潜力以及Iridium收购带来的长期运营收入。若Neutron按计划完成首飞、积压订单稳定转化,且Iridium整合后能够提供持续服务现金流,公司估值可能从发射服务商向综合太空基础设施平台延伸;若研发延期或并购成本高于预期,资本回报周期则可能拉长。 Rocket Lab需要在并购整合和Neutron研发之间安排资本资源。Iridium交易若完成,公司将拥有卫星通信运营业务,但网络维护、卫星更新和地面基础设施需要持续投入;Neutron仍处于首飞前研发阶段,发动机、结构和地面系统测试都可能产生额外成本。公司必须确保现有Electron发射和空间系统合同按期交付,避免新业务占用过多管理资源。并购协同应体现为卫星制造、发射和运营之间的交叉销售,以及更稳定的服务现金流,而不是单纯扩大合并收入和资产规模。 Rocket Lab的并购协同还需要经过客户交叉销售和成本整合验证。交易完成时间、监管审批、融资成本及Neutron研发进度,都可能影响市场对长期现金流的判断。