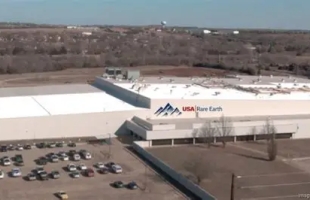
USA Rare Earth(USAR.US)第三季度迎来业务链条上的重要进展,但财务报表仍显示公司处于大规模建设和投入阶段。公司11月9日公布,2026年9月在俄克拉荷马州Stillwater磁体工厂实现首批钕铁硼磁体商业销售,首批产品为烧结钕铁硼磁体块,客户为一家高性能材料制造企业。公司还在科罗拉多州Wheat Ridge取得轻稀土和重稀土氧化物样品,并于10月取得钇氧化物样品;9月完成与Serra Verde的组合交易,10月开始商业规模发运,11月开始销售混合稀土碳酸盐。对一家希望覆盖矿山、分离、金属、合金和磁体制造的企业而言,首批商业磁体销售是垂直整合战略从建设走向交付的里程碑。
稀土产业链的竞争焦点不只在矿山资源,还包括分离提纯、金属加工、合金配方和高性能永磁体制造。钕铁硼磁体广泛应用于电动车驱动电机、风电、工业自动化、机器人和国防装备。美国及其盟友希望建立亚洲以外的稀土供应链,降低关键材料在单一地区的集中度。USA Rare Earth通过整合Serra Verde资源、Wheat Ridge氧化物生产和Stillwater磁体制造,试图把原料优势转化为高附加值产品。但各环节需要不同工艺能力,矿石品位、回收率、分离成本、能源消耗和客户认证都会影响最终竞争力。
公司当前的主要任务是把不同阶段的资产整合成稳定的商业运营体系。Stillwater磁体工厂名义产能为每年600吨,首条磁体精加工线已安装,第二条精加工线预计在2026年底前安装;公司还在南卡罗来纳州Blacksburg启动新的金属及磁体设施建设。Serra Verde的优化扩建项目第一阶段已经完成,并开始商业规模发货。产能建设能够提升供应链控制力,但新工厂需要经历设备调试、产品良率提升、客户验证和订单爬坡,短期内固定成本和折旧费用可能先于收入增长。
第三季度财务数据提醒市场,不应把会计净利润转正误读为主营业务已经盈利。公司第三季度归属于股东的报告净利润为1,171万美元,但经调整净亏损达到1.256亿美元;两者差异主要与金融工具公允价值变动有关。第三季度公允价值变动带来约1.366亿美元的收益,属于非现金项目,不代表磁体销售和矿山运营已经产生相同规模的经营利润。前三季度经营活动现金净流出约2.19亿美元,9月底现金及受限现金约11.64亿美元。现金储备能够支持建设计划,但持续投资仍需关注资本开支、融资需求和项目回报。
USA Rare Earth的长期价值取决于能否形成稳定的客户合同和可持续的单位经济性。首批磁体销售说明产品已进入商业交付阶段,但单批次销售并不足以证明产能利用率、良率和成本达到行业竞争水平。投资者应跟踪Serra Verde原料供应、氧化物产量、磁体工厂产能利用率、客户认证、产品售价、毛利率和经营现金流。美国本土稀土供应链建设具有战略意义,也可能获得政府和产业客户支持,但政策支持不能替代商业竞争力。若公司能够按计划扩大磁体产能并获得长期客户订单,垂直整合有机会提高产品附加值;若建设延期、良率爬坡慢或资金消耗高于预期,盈利兑现时间仍可能延后。 USA Rare Earth要实现从资源到磁体的完整闭环,还需要证明每个环节都具备成本竞争力。矿山和分离业务决定原料来源,氧化物及金属加工决定纯度和稳定性,磁体工厂则要通过下游客户认证并满足批量交付要求。首批商业销售是积极进展,但仍需观察产品良率、单位制造成本和客户重复订单。若美国本土客户愿意为供应链安全支付合理溢价,企业有机会建立长期合同;若成本差距过大,仍需要政府项目、技术升级或规模扩张来改善经济性。 磁体工厂的持续销售、客户复购和产能利用率,比首批销售公告更能说明商业化进展。公司还需控制建设支出,避免在订单尚未稳定时过快扩大产能。